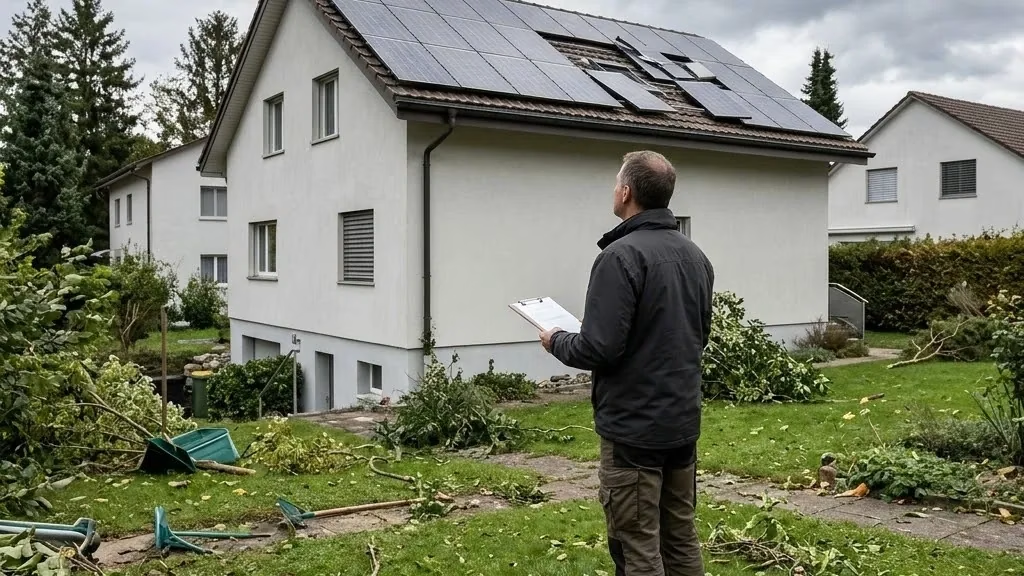
Une installation solaire montée sur toit est en règle générale partie du bâtiment et par conséquent la plupart du temps couverte via l’assurance bâtiment – y compris les importants dommages naturels comme la tempête et la grêle. Malgré tout on devrait annoncer la nouvelle installation à l’assurance, afin que la somme de couverture soit correcte. À cela s’ajoutent la responsabilité civile pour des dommages à des tiers et, selon le besoin, une couverture de la perte de rendement. Ce qui fait foi est toujours le renseignement de votre assureur. (État : juillet 2026)
L’essentiel en bref
- Une installation sur toiture est considérée la plupart du temps comme partie intégrante du bâtiment et est fréquemment co-assurée via l’assurance bâtiment.
- La couverture des dommages naturels – tempête, grêle, pression de la neige – est la brique la plus importante et largement ancrée en Suisse.
- Annoncer une nouvelle installation : Seulement quand la valeur de l’installation est recensée, l’indemnisation est correcte dans le cas de dommage.
- La responsabilité civile entre en jeu, quand un dommage pour des tiers émane de l’installation.
- Si une couverture supplémentaire de perte de rendement ou tous risques est judicieuse, dépend de l’installation et de la situation.
Mon installation solaire est-elle automatiquement assurée ?
Souvent, mais pas garanti – et c’est le point décisif. Une installation montée fixement sur le toit est considérée en Suisse la plupart du temps comme partie intégrante du bâtiment. Avec cela elle tombe en règle générale sous l’assurance bâtiment, qui sécurise de toute façon la maison. Automatiquement cela ne veut cependant pas dire, que l’assurance est au courant de la nouvelle installation.
C’est pourquoi l’annonce à l’assureur bâtiment fait partie de la conclusion de chaque projet. La raison est simple : La somme d’assurance se base sur la valeur du bâtiment. Si une installation solaire s’y ajoute, cette valeur augmente. Si cela n’est pas mis à jour, une lacune peut naître dans le cas de dommage – l’installation est certes fondamentalement co-couverte, mais pas dans sa pleine valeur. Un court appel ou un écrit après la mise en service règle cela.
En Suisse, l’assurance bâtiment est réglée dans beaucoup de cantons via une assurance immobilière cantonale, dans d’autres de manière privée. Comment exactement une installation solaire y est intégrée, se différencie par conséquent selon le canton et la police. Cela ne se laisse pas répondre de manière forfaitaire – le renseignement engageant est donné par votre assureur.
Quels dommages l’assurance couvre-t-elle ?
Les dangers les plus importants pour une installation solaire sont des événements météorologiques – et ce sont exactement ceux-ci qui sont largement sécurisés via la couverture des dommages naturels.
Dommages naturels. Parmi ceux-ci comptent la tempête, la grêle, la pression de la neige et d’autres événements naturels. Pour une installation sur le toit, c’est la brique centrale, car ici le vent et la météo agissent directement. Ce que signifient les classes de grêle et à quel point les modules d’aujourd’hui sont construits de manière robuste, est écrit dans l’article sur modules solaires et grêle ; si malgré tout quelque chose se casse, le traitement d’un dommage de grêle est un sujet à part.
Feu et foudre. Des dommages d’incendie et de foudre font également partie de l’étendue standard de l’assurance bâtiment. Sur le sujet de l’incendie et à quel point le risque est petit lors d’un montage approprié, informe l’article sur le danger d’incendie en service.
Autres événements. Selon la police et la couverture supplémentaire, des dommages par vol, vandalisme ou – via une couverture élargie – des défauts techniques sont aussi inclus. Ici le coup d’œil dans les petits caractères vaut la peine, car ces points n’y sont pas partout automatiquement avec.
Ce qui est contenu dans votre police concrète, se trouve dans les conditions d’assurance. Cet article classe les briques ; il ne remplace aucun conseil en assurance.
Quand ai-je besoin d’une responsabilité civile – et qu’en est-il de la perte de rendement ?
Deux questions, qui vont au-delà de la pure assurance de choses.
La responsabilité civile s’applique, quand de votre installation émane un dommage pour d’autres – par exemple si lors d’une tempête une pièce se détache et tombe sur un bien-fonds voisin ou une voiture parquée. De tels cas sont rares, mais peuvent devenir chers. La plupart du temps la responsabilité civile privée ou du bâtiment est pour cela le bon cadre ; si votre couverture existante inclut l’installation, vous le clarifiez le mieux directement avec l’assureur.
La perte de rendement est le point plus mou. Si l’installation tombe en panne pour des semaines après un dommage, il vous échappe dans ce temps le propre courant solaire et la reprise. Pour une maison individuelle ce montant est gérable, raison pour laquelle beaucoup y renoncent. Lors de plus grandes installations, pour lesquelles l’injection pèse économiquement plus, une couverture de perte de rendement peut être judicieuse. C’est une pondération, pas une obligation.
| Brique | Couvre | Pour qui particulièrement pertinent |
|---|---|---|
| Bâtiment/Dommages naturels | Tempête, grêle, neige, feu, foudre | chaque installation montée sur toit |
| Responsabilité civile | Dommages à des tiers par l’installation | chaque propriétaire |
| Perte de rendement | courant/rendement manqué après dommage | plutôt plus grandes installations |
| Tous risques/Technique | défauts techniques supplémentaires | selon le besoin, optionnel |
Orientation, État : juillet 2026. Ce qui fait foi, ce sont votre police et les conditions de votre assureur.
La lacune la plus fréquente, que nous rencontrons, n’est pas une assurance manquante – mais une installation non annoncée. Beaucoup partent du principe, qu’avec le montage tout serait automatiquement couvert, et oublient d’informer l’assureur de bâtiment. C’est pourquoi nous attirons l’attention sur cela lors de la remise de chaque projet : Un court écrit avec la valeur de l’installation, et la somme de couverture est correcte. Le deuxième point, que nous abordons souvent : Après une tempête d’abord documenter et annoncer, avant que quelqu’un ne monte sur le toit. Ce qui s’applique pour la manière de procéder dans le cas de dommage, se trouve séparément – ici il compte avant tout, que l’installation soit de toute façon recensée.
Questions fréquentes
Dois-je conclure une assurance solaire séparée ?
La plupart du temps non. Une installation montée sur toit est en règle générale co-couverte via l’assurance bâtiment. L’important est d’annoncer la nouvelle installation, afin que sa valeur soit contenue dans la somme d’assurance. Une propre police n’est nécessaire que dans des cas particuliers – votre assureur le clarifie.
Des dommages de grêle à l’installation solaire sont-ils assurés ?
En règle générale oui, via la couverture des dommages naturels, qui inclut la grêle. Des modules modernes sont en outre construits de manière robuste contre la grêle. S’il en vient pourtant à un dommage, il s’applique : d’abord documenter, puis annoncer à l’assureur. Le traitement est décrit dans l’article sur le dommage de grêle.
L’assurance paie-t-elle aussi, quand l’onduleur tombe simplement en panne ?
Un défaut technique normal sans cause extérieure tombe la plupart du temps sous la garantie du fabricant, pas sous l’assurance bâtiment. Seule une couverture technique élargie ou tous risques inclut de tels cas en partie. Lors d’une panne, le coup d’œil sur la garantie de produit et la garantie pour les défauts vaut d’abord la peine.
Que se passe-t-il techniquement au niveau de l’assurance lors de la vente de la maison ?
L’installation reste partie du bâtiment et passe avec lui. L’assurance bâtiment change en règle générale sur le nouveau propriétaire. Ce qui est important, c’est que l’installation soit recensée correctement dans la police – cela devrait de toute façon être documenté lors de la vente.
Conseil initial gratuit
Installation planifiée – et remise proprement
Nous accompagnons votre projet jusqu’à la mise en service et vous donnons avec les documents, dont vous avez besoin pour l’annonce à votre assurance bâtiment.
Vous préférez téléphoner ? +41 78 830 83 35
Votre installation photovoltaïque par l’entreprise spécialisée →
Membre de Swissolar et Solarprofi · autorisation d’installer de l’IFICF (art. 14 OIBT) · à Zurich depuis 2017 · plus de 150 installations réalisées · réponse personnelle de l’entreprise spécialisée, pas de centre d’appels
Guides complémentaires
 Solaranlage im Betrieb: Wartung & Monitoring
 Brandgefahr im laufenden Betrieb
 Hagelschaden: so gehen Sie vor
 Solarmodule & Hagel
 Der Jahres-Check für Anlagenbesitzer
Sources : Bases générales sur l’assurance bâtiment, dommages naturels et responsabilité civile en Suisse (assurances immobilières cantonales resp. assureurs privés) ; valeurs empiriques de la pratique de projet de la ecoEn Sàrl, région de Zurich. Cet article ne remplace aucun conseil en assurance – ce qui fait foi, ce sont votre police et le renseignement de votre assureur.
Dernière mise à jour : 9 juillet 2026 · Auteur : Rédaction ecoEn